A taxa de inadimplência média total registrada pelos bancos nas operações de crédito permaneceu em 5% em setembro, informou nesta quinta-feira (29) o Banco Central (BC).
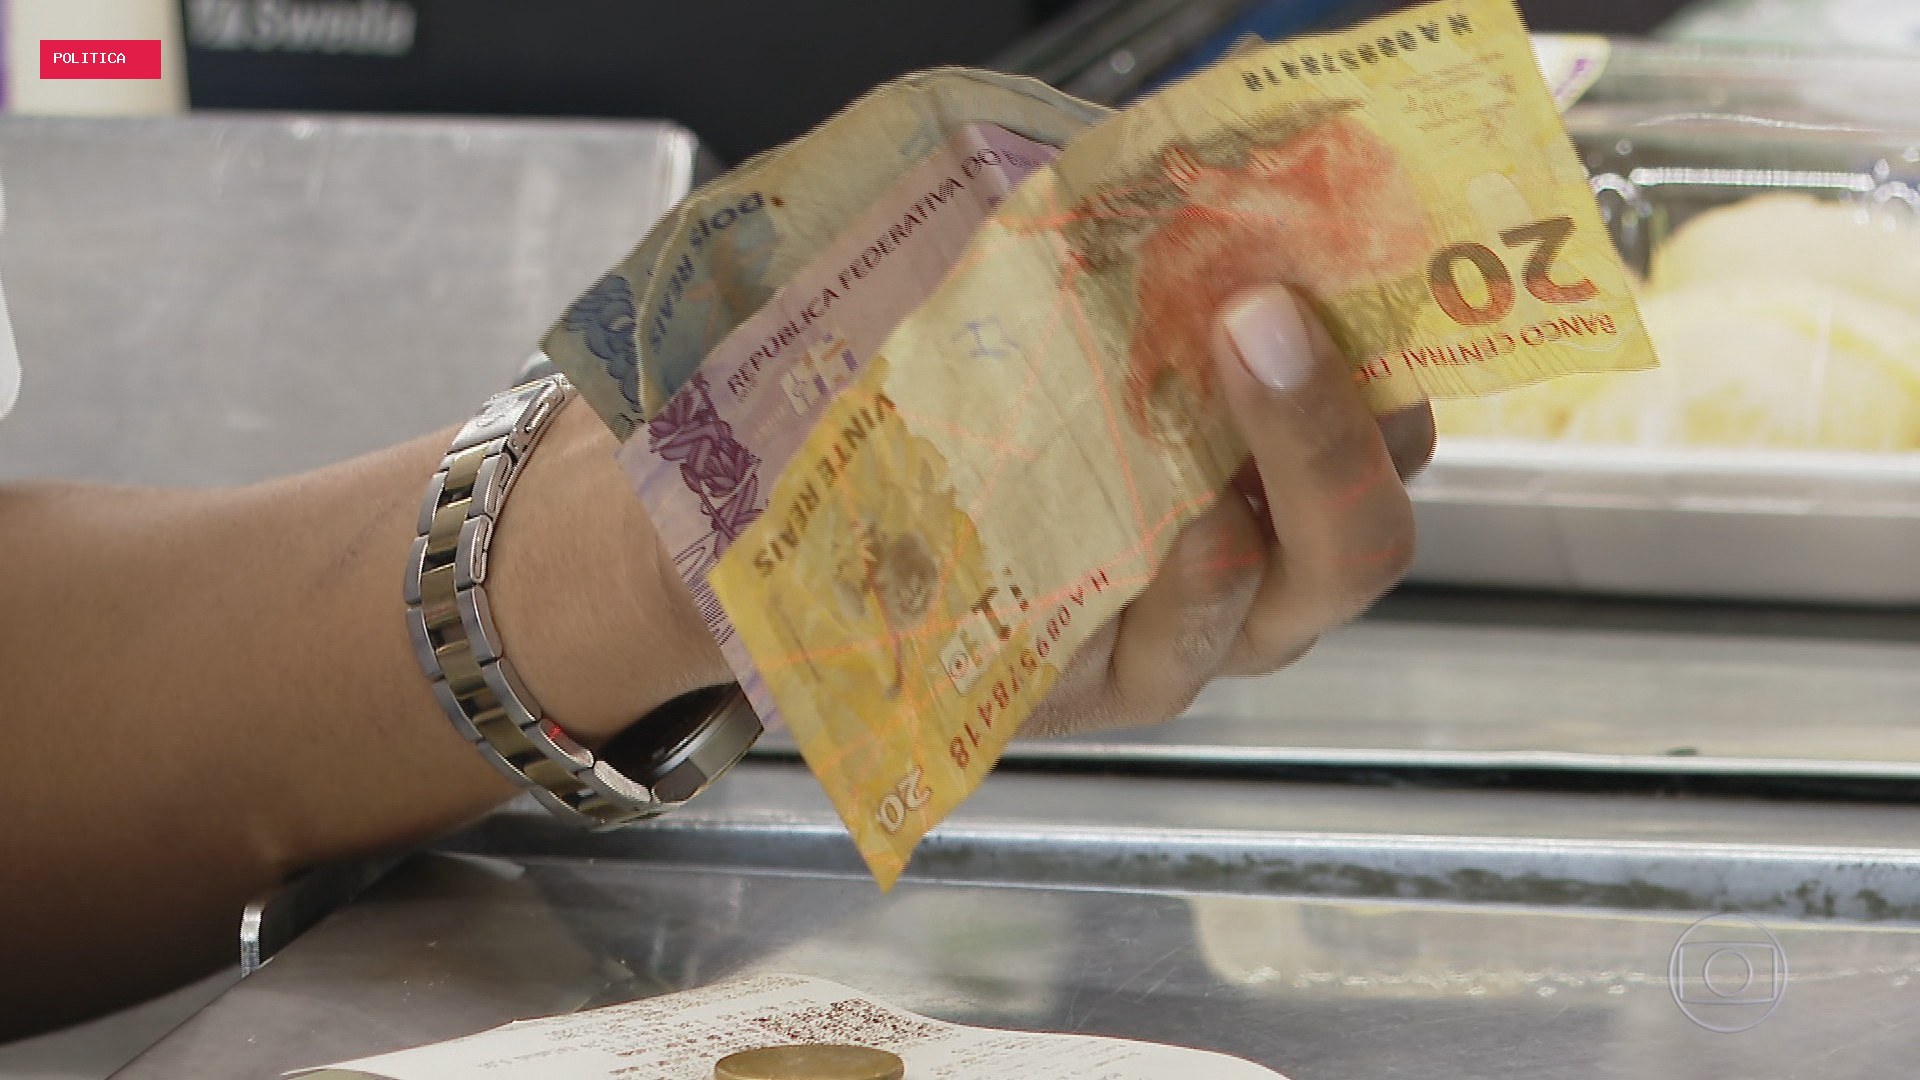
- No caso das pessoas físicas, a inadimplência permaneceu em 6% em setembro, o maior patamar da série histórica.
- Já para as empresas, a inadimplência recuou de 3,4% para 3,3% no mês passado.
Com isso, o valor continuou sendo o maior desde o início da série histórica revisada pela autoridade monetária, em março de 2011.
O indicador de inadimplência do Banco Central considera as operações com atraso superior a 90 dias, tanto das pessoas físicas quanto das empresas.
Ao mesmo tempo, o endividamento das famílias brasileiras atingiu o recorde de 50,1% da renda anual em agosto de 2026, segundo dados da autoridade monetária.
É a primeira vez que o indicador supera a marca dos 50% da renda anual. A série histórica tem início em março de 2011, quando somavam 34,9%.
Programas de renegociação de dívidas.
O novo aumento na taxa de inadimplência acontece em meio à corrida eleitoral e apesar de o governo ter lançado, em maio deste ano, o "Novo Desenrola Brasil", também chamado de Desenrola 2.
0, outro programa de renegociação de dívidas lançado pelo governo.
No início de setembro, o BC avaliou que, diante da alta taxa de juros no país, o "endividamento continua pressionando a condição financeira de famílias e empresas.
Na ata de reunião do Comitê de Estabilidade Financeira (Comef), realizada no fim de agosto, a instituição acrescentou que prepara medidas para "mitigar riscos" decorrentes da elevada participação de modalidades de crédito mais caras na composição de dívida das famílias.
Essas medidas visam promover o reconhecimento tempestivo dos riscos, o acúmulo gradual de capital e condições mais sustentáveis de oferta de crédito aos tomadores", informou o Banco Central.
Na semana passada, a instituição definiu que as ofertas de empréstimos dos bancos no ambiente do PIX, sistema de transferência em tempo real, dependerão de consentimento prévio e específico do usuário, com intervalo mínimo de 24 horas entre a habilitação e a primeira oferta.
Também definiu, por meio de resolução, que as instituições deverão oferecer mecanismo claro para o bloqueio de propagandas e ofertas ativas. A norma entra em vigor em 31 de março de 2027.
A nova regulamentação, explicou a autoridade monetária, reforça as regras e amplia o controle dos clientes sobre propagandas e ofertas ativas de crédito que recebem.
Comentários
Participe da conversa. Comentários passam por moderação antes de aparecer.
Carregando comentários…