Quando a sobrinha da assistente administrativa Helen de Araújo morreu, a família descobriu que havia uma conta que não podia esperar pelo luto: a do funeral.
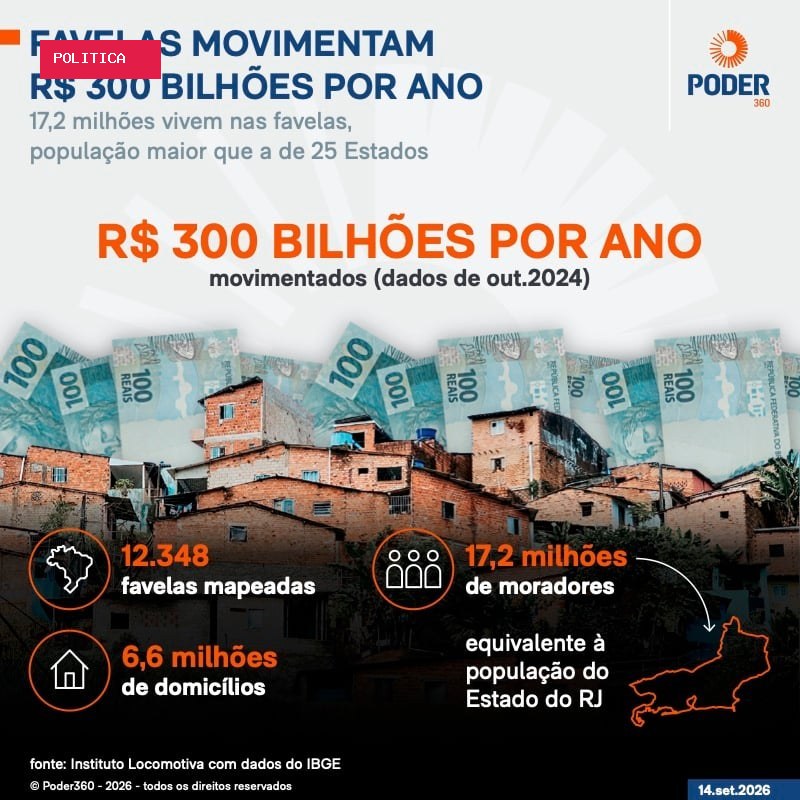
Com população superior à da Bolívia, as favelas brasileiras ainda têm baixa penetração de seguros; empresas e entidades tentam adaptar produtos, preços e canais para superar barreiras de custo, confiança e acesso.
Aos 30 anos, moradora da favela de Paraisópolis, em São Paulo, Helen viu parentes se juntarem para pagar o velório e o enterro. Cada um colocou o que podia: um pouco no cartão, outro tanto em dinheiro.
A morte não trouxe apenas a dor. Trouxe também uma despesa que precisava ser paga imediatamente.
A experiência marcou Helen. Três meses antes de conversar com o Poder360, em setembro, ela contratou um seguro pessoal que, entre outras coberturas, inclui assistência funerária.
Helen não espera ter que usar o seguro. Mas viveu a dor de enfrentar uma despesa inesperada sem ter dinheiro reservado para isso.
A história de Helen resume um paradoxo que começa a chamar a atenção do mercado de seguros: para quem tem pouca reserva, eventos graves podem provocar, além da dor, uma grande ruptura financeira.
A proteção, portanto, pode ser mais necessária justamente para quem tem menos margem para absorver um imprevisto.
A favela não está esperando para descobrir o risco. O risco já faz parte da vida dela. O que ainda não se resolveu é como transformar esse risco em um mercado de proteção.
É uma população grande, com renda e riscos concretos. Ainda assim, quase não aparece nas estatísticas de microsseguros. Por que um mercado de 17,2 milhões de pessoas continua tão difícil de proteger.
O valor caiu 10,9% em relação a 2024, enquanto os seguros de danos cresceram 7,32%.
Ainda assim, o dado ajuda a dimensionar o tamanho do desafio. Há renda, há exposição ao risco e há demanda potencial. Falta transformar isso em escala.
A pesquisa do Instituto Locomotiva feita a pedido da CNSeg (Confederação Nacional das Seguradoras) mostra que o problema não é simplesmente desconhecimento ou orçamento apertado: 62% dos moradores de favelas dizem já ter passado por situações que teriam sido mais fáceis se tivessem seguro.
Para 57%, a principal função do produto é dar tranquilidade e segurança. Só 15% nunca se informaram sobre seguros e não têm interesse no assunto. Leia a íntegra (PDF – 594 kB).
Se o risco é conhecido e a utilidade do seguro também, o que mantém as contratações em níveis tão baixos.
Para Renato Meirelles, presidente do Instituto Locomotiva, há uma barreira menos visível: o seguro ainda não é percebido como um produto feito para a favela.
Essa distância não se resolve apenas com preço. Segundo Meirelles, os produtos precisam conversar com a realidade de quem tem um carro com mais de 10 anos, trabalha como motorista de aplicativo ou depende da própria batedeira para gerar renda.
Também precisam chegar por canais que façam sentido para esse público.
Gilson Rodrigues, presidente do G10 Favelas, grupo que reúne representantes de favelas de diferentes regiões do país, e morador de Paraisópolis, identifica a mesma barreira na forma como o mercado se apresenta.
A imagem que ele descreve é a de uma família branca, um cachorro golden retriever e uma casa com jardim. Para Gilson, a mensagem implícita é que aquele produto pertence a outro Brasil –e, portanto, não foi feito para quem vive na favela.
Na pesquisa do Instituto Locomotiva, 60% dos moradores de favelas dizem que alguém da família já teve o celular roubado. Para 55%, algum equipamento usado para trabalhar já quebrou, comprometendo uma ferramenta de geração de renda.
Em 47% dos casos, uma doença ou acidente já provocou perda de renda. Para 41%, a família já enfrentou a morte de um parente sem dinheiro para o funeral. E 29% relatam roubo de carro ou moto com perda do meio de transporte usado para trabalhar.
São riscos que atingem o patrimônio e, muitas vezes, a própria capacidade de gerar renda.
É o caso de quem perde a moto que usa para trabalhar, da manicure que fica sem seus equipamentos ou do pequeno comerciante que vê uma máquina quebrar. Na favela, um bem pode ser, ao mesmo tempo, patrimônio e ferramenta de trabalho.
A história de Helen mostra o impacto de um gasto inesperado. A de Jaqueline Amorim, 30 anos, mostra outra dimensão do mesmo problema.
Nutricionista e mãe solo de 2 filhos, Jaqueline trabalha em várias frentes para compor a renda. Atende pacientes, vende joias de prata, prepara marmitas fit e faz atendimentos a domicílio.
Também atua na coordenação do G10 Favelas, ao lado de Gilson.
Para ela, parar de trabalhar significa interromper várias fontes de renda ao mesmo tempo.
Jaqueline descobriu isso na prática ao decidir contratar um seguro. A ideia, diz, era ter uma proteção que coubesse no orçamento e pudesse ajudá-la diante de imprevistos — uma doença, um acidente, uma perda ou até a morte de um familiar.
Ela não tem proteção do INSS ou do FGTS. Tem que antecipar por conta os possíveis problemas.
São os chamados “corres”: diferentes formas de fazer dinheiro que se somam para fechar o mês.
Para quem vive de vários corres, um imprevisto pode interromper mais de uma fonte de renda ao mesmo tempo. Uma doença, um acidente ou a perda de um equipamento de trabalho não se resume a apenas um gasto inesperado.
A conta ajuda a materializar uma das estratégias do mercado para chegar à favela: produtos baratos o suficiente para entrar em um orçamento apertado, mas capazes de proteger a renda e as dificuldades do dia a dia.
É uma preocupação que, para Jaqueline, vale para quem vive de pequenos negócios. “As manicures, principalmente, que têm os seus alicates: quebra, cai. Então, são vários setores”, diz.
Na favela, o patrimônio pessoal muitas vezes é também instrumento de trabalho e fonte de renda.
Bolso, confiança e educação financeira.
A pesquisa do Instituto Locomotiva ajuda a separar duas barreiras que costumam aparecer misturadas. Para 65% dos moradores de favelas, o seguro é caro demais. Mas quase o mesmo número, 64%, tem medo de pagar e não receber quando precisar.
Outros 39% ainda associam o seguro a quem tem muito dinheiro. Para 38%, contratar é difícil ou burocrático.
Renato Meirelles vê as duas questões como partes do mesmo desafio. Não basta reduzir o valor do produto se ele não fizer sentido para a realidade de quem vai comprar.
O seguro precisa considerar o carro com mais de 10 anos, a batedeira usada para fazer bolos, a moto para entregas ou o pequeno negócio que depende de uma ou duas pessoas.
É uma diferença importante. O desafio não é convencer alguém de baixa renda a gastar mais. É fazer com que a proteção dispute espaço com outras despesas e, ao mesmo tempo, seja percebida como confiável.
A dificuldade também ajuda a explicar por que educação financeira, nesse caso, não pode ser reduzida à ideia de poupar para o futuro. Na pesquisa do Instituto Locomotiva, 84% das principais preocupações financeiras dos moradores de favelas estão ligadas às despesas do cotidiano; apenas 16% dizem respeito ao futuro.
Para quem vive com pouca margem, administrar o dinheiro também significa saber como proteger a renda diante de um imprevisto. O seguro entra nessa equação como uma ferramenta de planejamento: não para aumentar o gasto, mas para evitar que um evento inesperado consuma de uma vez uma renda que já é disputada por várias necessidades.
Para Luís Eduardo Afonso, professor da FEA-USP e uma das referências acadêmicas em seguros, o mercado de baixa renda enfrenta uma equação que ainda não encontrou resposta.
O preço do seguro precisa ser baixo para caber no orçamento. Mas, com valor baixo, a receita por cliente também é pequena.
A saída, diz Luís Eduardo, está no volume. Com pouco retorno por contrato, a operação só se sustenta se houver uma base ampla de clientes. O problema é que chegar a esse público envolve custos de distribuição, informação e relacionamento que podem pesar justamente sobre produtos de baixo valor.
A equação é difícil, mas não está parada. Algumas seguradoras começaram a testar formas de se chegar às favelas. Uma delas é a Mapfre.
Há quase 4 anos, a empresa começou a testar uma estratégia diferente para chegar a esse público. Levou equipes comercial e técnica para dentro das favelas e ouviu os moradores sobre os problemas que mais afetavam sua vida e sua renda.
A partir dessas conversas, redesenhou coberturas e criou produtos específicos.
A lógica surgiu de situações recorrentes relatadas pelos moradores, como a necessidade de pagar funerais ou a perda de renda quando alguém deixa de trabalhar.
O segundo produto, Mapfre Meu Trampo, foi desenhado para pequenos negócios e pode ser contratado por CPF. A escolha responde a outra característica desse mercado: a informalidade.
Hoje, a Mapfre tem uma representação em Paraisópolis e passou a apresentar os produtos diretamente aos moradores.
É uma tentativa de atacar justamente os pontos levantados pelo professor Luís Eduardo Afonso: adaptar o produto, reduzir o preço e aproximar a distribuição do consumidor.
Mas a experiência ainda está em fase de expansão. A Mapfre não divulga o número de apólices vendidas, e Kanashiro diz que a empresa está agora no momento de ganhar escala.
Há ainda uma dificuldade para dimensionar esse mercado. O número de microsseguros não corresponde necessariamente a todo o seguro contratado pela população de menor renda.
A razão está na própria classificação adotada pela Susep. “Microsseguro é uma categoria muito específica e é uma categoria regulatória”, explica Júlia Normande Lins, diretora de Infraestrutura de Mercados e Supervisão de Conduta da Susep.
Já a ideia de seguro inclusivo é mais ampla: pode abranger produtos destinados a grupos que historicamente tiveram menos acesso à proteção, ainda que eles não sejam classificados como microsseguros.
A própria Susep estuda formas de melhorar a identificação desses seguros e ampliar sua presença no mercado.
Para Júlia, o potencial de expansão existe. A tecnologia e o uso de dados permitem criar produtos com valores mais baixos e adequados a diferentes perfis de risco.
É justamente essa mudança de escala que a Confederação Nacional das Seguradoras tenta estimular.
Para o presidente da CNseg, Dyogo Oliveira, a expansão desse mercado depende de incorporar o seguro ao funcionamento econômico das favelas –e não tratá-lo como um produto isolado.
Dyogo usa como referência uma experiência que conhece de perto. Antes de chegar à presidência da CNseg, foi presidente do Conselho de Administração do Banco do Nordeste, instituição que tem entre suas principais frentes o microcrédito.
É atualmente a instituição que mais concede microcrédito na América do Sul. Mas nem sempre foi assim. Foram quase duas décadas de aprendizado para chegar a esse patamar, lembra Dyogo.
A lógica, diz, é semelhante: não basta levar um produto financeiro a quem está fora do mercado. É preciso incorporá-lo à vida econômica daquele público.
A experiência com o microcrédito ajuda a explicar a visão de Dyogo. O objetivo não é criar só um seguro barato para quem tem pouca renda, mas incorporar a proteção a uma estrutura econômica que já movimenta dinheiro, trabalho e os “corres” das favelas.
É nesse sentido que ele fala em transformar o microsseguro em parte de um negócio maior.
Mesmo com produto adequado e preço baixo, resta uma pergunta prática: como fazer o seguro chegar a milhões de pessoas.
Para Luís Eduardo Afonso, da FEA-USP, a distribuição é parte central da equação. Em produtos de tíquete baixo, o custo de chegar ao cliente, explicar a cobertura, conquistar sua confiança e fazê-lo renovar a apólice pode consumir uma parcela relevante da receita.
É nesse ponto que Renato Meirelles vê uma possibilidade própria das favelas. Moradores e empreendedores locais podem participar da distribuição dos seguros. Além de aproximar o produto do público, o modelo mantém parte da receita gerada pela atividade dentro do próprio território.
E torna a venda de seguros mais um dos “corres” que traz tanto movimento a essa população.
A lógica muda o papel do morador. Ele deixa de ser apenas o consumidor de um produto vendido por uma empresa de fora e passa também a integrar a cadeia que comercializa a proteção.
Para Gilson Rodrigues, essa proximidade é fundamental. O seguro precisa ser apresentado por pessoas que conheçam a realidade de quem vai contratá-lo —e não apenas traduzido para uma linguagem mais simples por quem está fora dela.
A questão já não é convencer a favela de que o risco existe. É fazer o seguro caber na vida de quem não pode esperar para ter dinheiro quando o risco chegar.
Em números
- Por que um mercado de 17,2 milhões de pessoas continua tão difícil de proteger
- Favelas viram desafio de R$ 300 bilhões para o mercado de seguros
Comentários
Participe da conversa. Comentários passam por moderação antes de aparecer.
Carregando comentários…