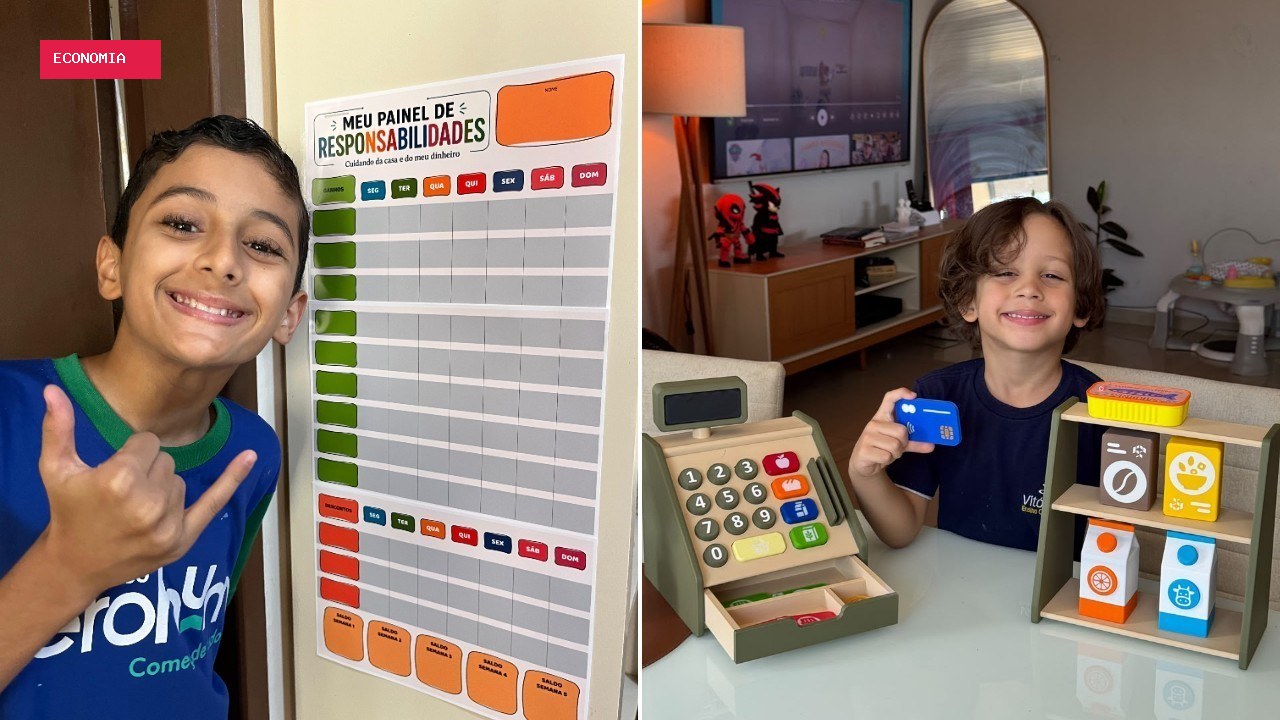
Nas visitas ao mercado, o menino recebe a quantia e pode escolher alguns produtos. Observa os preços, compara opções e, quando percebe que algo custa caro demais, às vezes desiste da compra e procura uma alternativa.
- 🗒️ Tem alguma sugestão de reportagem? Envie para o g1.
- g1 – Quando os pais devem começar a falar sobre dinheiro com os filhos.
- g1 – Como explicar que não é possível comprar tudo o que a criança quer.
- g1 – A mesada é necessária para ensinar educação financeira.
- g1 – O que fazer quando a criança gasta toda a mesada antes do fim do mês e pede mais.
- g1 – Como ensinar educação financeira em um mundo de Pix, cartões e compras digitais.
- g1 – Como ensinar a criança a consumir de maneira consciente.
- g1 – E quando a própria família está passando por dificuldades financeiras.
A experiência chamou a atenção nas redes sociais da família. Segundo o pai, três publicações sobre o assunto ultrapassaram 10 milhões de visualizações cada.
Em casa, o aprendizado também passa por três cofrinhos: um para gastar, outro para guardar dinheiro pensando no futuro e na realização de sonhos e um terceiro para ajudar outras pessoas.
A empreendedora e jornalista Taiana Costa também incorporou a educação financeira à rotina dos filhos Lucas, de 10 anos, e do irmão, de 7.
Inspirada pela própria experiência, ela começou a trabalhar aos 15 anos para juntar dinheiro e pagar a carteira de motorista aos 18. Mais tarde, desenvolveu um sistema lúdico para ensinar os meninos a administrar os próprios recursos.
O aprendizado com a mesada começou quando Lucas tinha 9 anos. Pelo método, algumas atividades podem render ganhos extras, enquanto determinadas situações geram descontos.
No fim do mês, a família calcula o saldo.
O sistema também ajuda a estabelecer metas de consumo. Lucas junta dinheiro para comprar itens mais caros, como um celular ou um PlayStation 5. A proposta é mostrar que realizar desejos exige planejamento e que gastar tudo de uma vez pode adiar outros objetivos.
As duas famílias encontraram maneiras diferentes de introduzir o assunto desde cedo. Mas quando começar a conversa? Como explicar que nem tudo o que a criança quer pode ser comprado.
E como abordar temas mais complexos, como dívidas, juros e investimentos.
Investimentos são o assunto mais difícil.
Uma pesquisa da Serasa em parceria com a Opinion Box mostra que essas dúvidas também aparecem entre os adultos. O levantamento, realizado entre 31 de agosto e 15 de setembro de 2026, ouviu 1.
Os investimentos são o assunto mais difícil de explicar às crianças para 28% dos entrevistados. Dívidas, juros e golpes ou fraudes financeiras aparecem na sequência, citados por 21% dos pais cada.
A relação das crianças com a tecnologia também preocupa os adultos. Uma pesquisa do Instituto Locomotiva mostra que 83% dos brasileiros concordam que as crianças de hoje não querem mais brincar na rua e preferem ficar no celular ou na televisão.
Além disso, 82% são contra o acesso a celulares e tablets no dia a dia por crianças de até 3 anos.
Nesse cenário, o desafio é ensinar os pequenos a lidar com o consumo em um ambiente cada vez mais digital. No levantamento da Serasa, 32% dos pais afirmaram que os filhos já fizeram compras não autorizadas em aplicativos, jogos ou plataformas on-line.
Para a professora doutora Arethuza Zero, fundadora da Educafinanceira, o aprendizado não precisa começar com números ou conceitos complexos. Ele pode surgir quando a criança começa a demonstrar seus primeiros desejos de consumo.
Arethuza Zero: A conversa começa antes mesmo de a criança nascer, quando os pais decidem ter um filho e fazem escolhas sobre o quarto, o enxoval e tantas outras coisas.
Mas, na prática, o momento de introduzir a educação financeira chega quando a criança começa a manifestar desejos, dizendo “quero” ou “compra”.
Não vamos falar de juros com uma criança de 3 anos. Mas podemos perguntar por que ela quer determinado brinquedo, se realmente precisa dele ou se já tem outro parecido.
Educação financeira não é apenas falar de números: é ensinar a fazer escolhas.
Arethuza Zero: Não basta dizer simplesmente “não”. É importante contextualizar e mostrar que, para comprar alguma coisa, precisamos de dinheiro, que vem do nosso trabalho.
Também é preciso tomar cuidado com a noção de tempo. Se você disser a uma criança pequena que vai comprar um brinquedo daqui a três meses, ela provavelmente não vai compreender esse intervalo.
Uma alternativa é usar exemplos concretos, como acompanhar uma plantinha crescer até dar uma flor, para ajudá-la a entender que algumas coisas exigem espera.
A criança precisa perceber que existe um caminho entre querer alguma coisa e conseguir comprá-la.
Arethuza Zero: A mesada é uma boa ferramenta, mas não é a única. Cada família tem uma realidade financeira e precisa avaliar se o valor cabe no orçamento e o que a criança vai fazer com aquele dinheiro.
Não recomendo atrelar a mesada às notas escolares. Se o desempenho cair, é preciso entender o que aconteceu e se existe alguma dificuldade de aprendizagem. Também não acho adequado pagar por tarefas domésticas que fazem parte da convivência familiar, como arrumar a própria cama.
O importante é estabelecer combinados e ensinar a criança a administrar o dinheiro que recebe.
Arethuza Zero: Se a mesada foi combinada para durar o mês inteiro, os pais não devem simplesmente dar mais dinheiro quando ela acaba. A criança precisa aprender a lidar com as consequências das próprias escolhas.
Se gastar tudo com figurinhas, por exemplo, e depois quiser comprar um açaí, talvez não tenha mais dinheiro para isso. É uma oportunidade de aprendizado. Aos 10 anos, errar pode custar pouco; na vida adulta, uma decisão financeira equivocada pode ter consequências muito maiores.
Mas é importante conversar sem julgar. O objetivo não é humilhar a criança, e sim ajudá-la a entender o que poderia ter feito diferente.
Arethuza Zero: Precisamos trabalhar também com o concreto. Para a criança, passar um cartão ou fazer um Pix pode não dar a mesma percepção de que o dinheiro está acabando.
É possível usar cédulas e moedas em situações cotidianas, como nas compras da cantina da escola, para mostrar quanto custa cada coisa e quanto sobra depois de uma compra.
Isso não significa que a criança não possa ter uma conta bancária, mas que ela precisa entender o que está acontecendo quando o dinheiro sai da conta.
Também é importante conversar sobre consumo consciente e acompanhar o uso de telas, aplicativos e jogos nos quais as compras podem acontecer com facilidade.
Arethuza Zero: Uma estratégia é envolver os filhos nas compras da casa. Antes de ir ao supermercado, os pais podem montar uma lista com a criança e pedir que ela verifique o que está faltando nos armários.
No mercado, é importante evitar momentos de pressa ou fome, que tornam mais difícil respeitar o planejamento. Se a criança pedir algo que não está na lista, os pais podem explicar o combinado e conversar sobre a possibilidade de comprar aquele item em outra ocasião.
Essas situações também permitem ensinar conceitos como necessidade, desejo e promoção. Ao mostrar as contas de água e luz, por exemplo, os adultos podem explicar como atitudes simples, como fechar a torneira ou reduzir o tempo de banho, ajudam a controlar as despesas da casa.
Arethuza Zero: O mais importante é conversar com honestidade, de acordo com a idade da criança, sem transferir a ela uma responsabilidade que é dos adultos. É possível explicar que determinada compra não cabe naquele momento no orçamento e pensar em alternativas.
Também não podemos fazer a criança se sentir inferior porque recebe menos dinheiro do que os colegas. Cada família tem uma realidade. A educação financeira deve ajudar os filhos a compreender as próprias possibilidades, fazer escolhas e planejar o futuro, e não estimular comparações.
Em números
- Segundo o pai, três publicações sobre o assunto ultrapassaram 10 milhões de visualizações cada
Comentários
Participe da conversa. Comentários passam por moderação antes de aparecer.
Carregando comentários…